Domain extremitäten.de kaufen?
Wir ziehen mit dem Projekt
extremitäten.de um.
Sind Sie am Kauf der Domain
extremitäten.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain extremitäten.de kaufen?
Was zahlt die Berufsunfähigkeitsversicherung?
Die Berufsunfähigkeitsversicherung zahlt eine monatliche Rente, wenn die versicherte Person aufgrund von gesundheitlichen Einschränkungen ihren Beruf nicht mehr ausüben kann. Die Höhe der Rente richtet sich nach dem vereinbarten Versicherungsschutz und kann individuell angepasst werden. Die Zahlungen erfolgen in der Regel bis zum Eintritt des Rentenalters oder bis zur Genesung der versicherten Person. Zudem können zusätzliche Leistungen wie eine Umschulung oder Rehabilitationsmaßnahmen in Anspruch genommen werden. **
Wer braucht keine Berufsunfähigkeitsversicherung?
Es gibt einige Personengruppen, die möglicherweise keine Berufsunfähigkeitsversicherung benötigen. Dazu gehören beispielsweise Selbstständige, die bereits über eine ausreichende Absicherung durch andere Versicherungen oder Vermögenswerte verfügen. Auch Personen, die bereits über eine staatliche Berufsunfähigkeitsrente abgesichert sind, könnten auf eine zusätzliche Versicherung verzichten. Des Weiteren könnten Menschen, die aufgrund ihres Berufs oder ihrer Gesundheit keine Versicherung abschließen können, keine Berufsunfähigkeitsversicherung benötigen. Letztendlich hängt der Bedarf an einer Berufsunfähigkeitsversicherung von individuellen Faktoren wie Beruf, Einkommen und persönlicher Absicherung ab. **
Ähnliche Suchbegriffe für Berufsunfähigkeitsversicherung
Top-Angebote
Produkte zum Begriff Berufsunfähigkeitsversicherung:
-
BerufsunfähigkeitsversicherungBerufsunfähigkeitsversicherung , BUV 2022 | BUZ 2022 | BUV-AU | VVG | Steuern | SozialR , Tagfahrleuchten > Beleuchtung , Auflage: 2. Auflage, Erscheinungsjahr: 20240507, Produktform: Leinen, Redaktion: Ernst, Michael-A.~Rogler, Jens, Edition: NED, Auflage: 24002, Auflage/Ausgabe: 2. Auflage, Seitenzahl/Blattzahl: 1228, Keyword: Arbeitsunfähigkeit; BUV; BUV 2022; BUV-AU; BUZ 2022; Berufsunfähigkeits-Versicherung; Berufsunfähigkeitsversicherung; Case law; Deutschland; Germany; Inability to work; Insurance Contract Act; Kommentar; Muster-Vertragsbedingungen; Nomos; Rechtsprechung; Supplementary conditions; VVG; Versicherungspraxis; Versicherungsrecht; Versicherungssteuer; Zusatzbedingungen; commentary; disability insurance; insurance law; insurance practice; insurance tax; model contract conditions, Fachschema: Handelsrecht~Unternehmensrecht~Versicherung - Versicherungskaufmann~Wettbewerbsrecht - Wettbewerbssache~Wirtschaftsgesetz~Wirtschaftsrecht~Jurisprudenz~Recht / Rechtswissenschaft~Rechtswissenschaft, Fachkategorie: Gesellschafts-, Handels- und Wettbewerbsrecht, allgemein~Rechtswissenschaft, allgemein, Warengruppe: HC/Handels- und Wirtschaftsrecht, Arbeitsrecht, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Blätteranzahl: 1228 Blätter, Länge: 211, Breite: 142, Höhe: 58, Gewicht: 1107, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,179,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Neuer, Jan: Differenzialdiagnostik in der Manuellen Medizin für die ExtremitätenDifferenzialdiagnostik in der Manuellen Medizin für die Extremitäten , Leitsymptome und Pathologien , Scheibenpflege & Regenabweiser > Autopflege & Aufbereitung , Erscheinungsjahr: 20241015, Autoren: Neuer, Jan, Seitenzahl/Blattzahl: 430, Keyword: Manuelle Therapie; Physiotherapie; Differentialdiagnostik; Differenzialdiagnose; Diagnostik; Leitsymptom; Red Flag; Yellow Flag; Musculoskelettal; sektoraler Heilpraktiker; Symptom; Diagnose; MT; Funktionell; Pathologie; manualtherapeutisch; Manuelle Medizin; Evidenzbasiert; Muskuloskelettal; Traumatisch; Tests Physiotherapie; Leitfaden; Sportmedizin; Orthopädie; Staatsexamen; Pathologie Physiotherapie; Heilpraktiker; Prüfung Physiotherapie; Heilpraktiker Prüfung; Weiterbildung Orthopädie, Fachschema: Medizin / Sportmedizin~Sportmedizin~Orthopädie~Physikalische Therapie~Physiotherapie~Nachsorge (medizinisch)~Rehabilitation~Medizin / Naturheilkunde, Volksmedizin, Alternativmedizin, Fachkategorie: Orthopädie und Brüche~Physiotherapie~Rehabilitation~Alternativmedizin, Warengruppe: TB/Medizin/Allgemeines, Lexika, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 270, Breite: 210, Höhe: 20, Gewicht: 1224, Produktform: Kartoniert, Genre: Mathematik/Naturwissenschaften/Technik/Medizin,65,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Was bedeutet beitragsfreistellung Berufsunfähigkeitsversicherung?
Was bedeutet beitragsfreistellung Berufsunfähigkeitsversicherung? Die Beitragsfreistellung in einer Berufsunfähigkeitsversicherung bedeutet, dass der Versicherte im Falle einer Berufsunfähigkeit von der Beitragszahlung befreit wird. Dies bedeutet, dass der Versicherte weiterhin Leistungen aus der Versicherung erhalten kann, ohne weiterhin Beiträge zahlen zu müssen. Die Beitragsfreistellung sorgt dafür, dass der Versicherte auch im Falle einer Berufsunfähigkeit finanziell abgesichert ist. Es ist wichtig, die genauen Bedingungen und Regelungen zur Beitragsfreistellung in der Berufsunfähigkeitsversicherung zu kennen, um im Ernstfall optimal abgesichert zu sein. **
-
Ist eine Berufsunfähigkeitsversicherung steuerpflichtig?
Ist eine Berufsunfähigkeitsversicherung steuerpflichtig? Ja, die Leistungen aus einer Berufsunfähigkeitsversicherung sind grundsätzlich steuerfrei, wenn die Beiträge privat gezahlt wurden. Wenn die Beiträge jedoch steuerlich absetzbar waren, müssen die Leistungen versteuert werden. Es ist wichtig, die steuerlichen Regelungen im Einzelfall zu prüfen, da es hier je nach individueller Situation Unterschiede geben kann. Insgesamt bietet eine Berufsunfähigkeitsversicherung daher nicht nur finanzielle Sicherheit im Falle einer Berufsunfähigkeit, sondern kann auch steuerlich vorteilhaft sein. **
-
Was ist eine Berufsunfähigkeitsversicherung?
Eine Berufsunfähigkeitsversicherung ist eine Versicherung, die den Versicherungsnehmer absichert, falls er aufgrund von Krankheit oder Unfall seinen Beruf nicht mehr ausüben kann. Sie zahlt eine monatliche Rente aus, um den Verdienstausfall zu kompensieren und die finanzielle Existenz des Versicherten zu sichern. Die genauen Bedingungen und Leistungen können je nach Versicherungsvertrag variieren. **
-
In welchem Alter Berufsunfähigkeitsversicherung?
Die Berufsunfähigkeitsversicherung ist besonders wichtig für Menschen, die in einem Beruf arbeiten, der ein hohes Risiko für Berufsunfähigkeit birgt. Es ist ratsam, bereits in jungen Jahren eine Berufsunfähigkeitsversicherung abzuschließen, da die Beiträge in jungen Jahren in der Regel niedriger sind. Allerdings kann es auch sinnvoll sein, eine Berufsunfähigkeitsversicherung in einem späteren Alter abzuschließen, wenn man noch nicht über eine solche Absicherung verfügt. Letztendlich hängt die Entscheidung vom individuellen Risiko, den finanziellen Möglichkeiten und dem persönlichen Absicherungsbedarf ab. Es ist daher ratsam, sich frühzeitig mit dem Thema Berufsunfähigkeitsversicherung auseinanderzusetzen und gegebenenfalls professionelle Beratung in Anspruch zu nehmen. **
"Warum ist eine Berufsunfähigkeitsversicherung wichtiger denn je?" "Was sind die wichtigsten Leistungen einer Berufsunfähigkeitsversicherung?"
Eine Berufsunfähigkeitsversicherung ist wichtiger denn je, da die gesetzliche Absicherung im Falle einer Berufsunfähigkeit oft nicht ausreicht, um den gewohnten Lebensstandard zu halten. Die wichtigsten Leistungen einer Berufsunfähigkeitsversicherung sind die monatliche Zahlung einer Rente bei Berufsunfähigkeit, die Absicherung des Einkommensverlusts und die finanzielle Unterstützung bei der beruflichen Rehabilitation. **
Wann greift die Berufsunfähigkeitsversicherung ein?
Die Berufsunfähigkeitsversicherung greift ein, wenn eine versicherte Person aufgrund von gesundheitlichen Problemen ihren Beruf nicht mehr ausüben kann. Dies kann durch Unfälle, Krankheiten oder andere Ursachen bedingt sein. Die genauen Bedingungen, unter denen die Versicherung eingreift, sind im Vertrag festgelegt und können je nach Anbieter variieren. Es ist wichtig, dass die Berufsunfähigkeitsversicherung frühzeitig abgeschlossen wird, um im Ernstfall finanziell abgesichert zu sein. Es empfiehlt sich, die genauen Leistungen und Bedingungen der Versicherung sorgfältig zu prüfen, um im Fall der Berufsunfähigkeit bestmöglich abgesichert zu sein. **
Top-Angebote
Produkte zum Begriff Berufsunfähigkeitsversicherung:
-
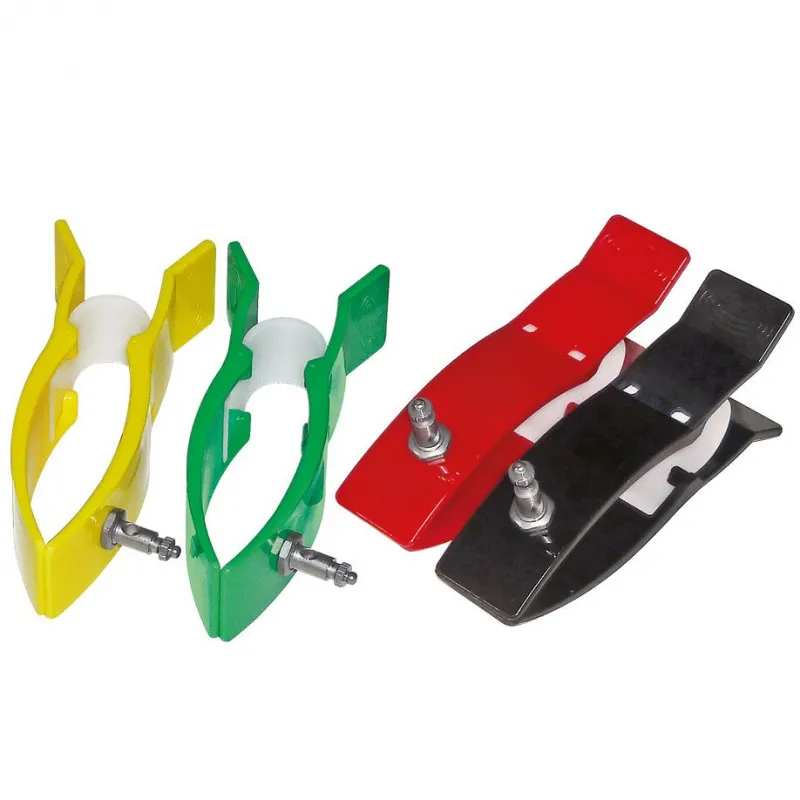
Golmed GmbH EKG Extremitäten Klammerelektroden Satz für 4 Ableitungen: rot, gelb, grün und schwarz G502EKG-Extremitäten-Klammerelektroden-Set – 4-teilig, farbcodiert, Ag/AgCl Dieses EKG-Extremitäten-Klammerelektroden-Set von Golmed ist für die Extremitätenableitung bei Erwachsenen konzipiert. Die robusten Klammerelektroden verfügen über Silber/Silberchlorid-Kontaktflächen (Ag/AgCl) , die eine präzise, rauscharme Signalübertragung ermöglichen. Über die 4-mm-Anschlussbuchse sind sie mit allen gängigen EKG-Kabelsystemen kompatibel. Die farbliche Codierung (Rot, Gelb, Grün, Schwarz) ermöglicht eine schnelle und sichere Zuordnung der Extremitäten gemäß internationalem Standard. Leistungsmerkmale auf einen Blick Kontaktflächen: Ag/AgCl (Silber/Silberchlorid) – präzise, rauscharme Signalübertragung Anschluss: 4-mm-Buchse – kompatibel mit allen Standard-EKG-Kabeln Farbcodierung: Rot, Gelb, Grün, Schwarz – gemäß internationalem IEC-Standard Anwendung: Extremitätenableitung bei Erwachsenen Wiederverwendbar – robust und langlebig für den Routineeinsatz Inhalt: 4 Elektroden pro Set Anwendungsgebiet Die Klammerelektroden werden beim 12-Kanal-Ruhe-EKG an den vier Extremitäten angelegt – rechter Arm (RA), linker Arm (LA), rechtes Bein (RL) und linkes Bein (LL). Die Farbcodierung ermöglicht die korrekte Zuordnung ohne Verwechslungsgefahr. Die robuste Klammerkonstruktion hält die Elektroden sicher in Position und ermöglicht eine schnelle Anlage ohne Spannbänder oder Klebeelektroden. Technische Daten Hersteller Golmed GmbH Art.-Nr. G502 EAN 06936735487011 Kontaktmaterial Ag/AgCl (Silber/Silberchlorid) Anschluss 4-mm-Buchse (für Bananenstecker) Farbcodierung Rot, Gelb, Grün, Schwarz Anwendung Extremitätenableitung bei Erwachsenen Inhalt 4 Elektroden pro Set Gebrauch Wiederverwendbar Häufige Fragen zu den EKG-Klammerelektroden Welche Elektrode gehört an welche Extremität? Die Farbzuordnung folgt dem internationalen IEC-Standard: Rot = rechter Arm, Gelb = linker Arm, Grün = linkes Bein, Schwarz = rechtes Bein. Mit welchen EKG-Kabeln sind die Klammerelektroden kompatibel? Die 4-mm-Buchse passt auf alle gängigen EKG-Ableitungskabel mit 4-mm-Bananenstecker – unabhängig vom Gerätehersteller. Wie werden die Klammerelektroden gereinigt und desinfiziert? Die Kontaktflächen nach jedem Gebrauch mit einem für Ag/AgCl-Oberflächen geeigneten Desinfektionsmittel abwischen und trocken lassen. Keine aggressiven Oxidationsmittel verwenden – diese können die Silber/Silberchlorid-Beschichtung schädigen. Gibt es dieses Set auch in einer Ausführung für Kinder? Ja – Golmed bietet die Klammerelektroden auch in einer Kindergröße an. Bitte bei Bedarf gezielt nach der pädiatrischen Ausführung suchen oder uns kontaktieren.20,69 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
BerufsunfähigkeitsversicherungBerufsunfähigkeitsversicherung , BUV 2022 | BUZ 2022 | BUV-AU | VVG | Steuern | SozialR , Tagfahrleuchten > Beleuchtung , Auflage: 2. Auflage, Erscheinungsjahr: 20240507, Produktform: Leinen, Redaktion: Ernst, Michael-A.~Rogler, Jens, Edition: NED, Auflage: 24002, Auflage/Ausgabe: 2. Auflage, Seitenzahl/Blattzahl: 1228, Keyword: Arbeitsunfähigkeit; BUV; BUV 2022; BUV-AU; BUZ 2022; Berufsunfähigkeits-Versicherung; Berufsunfähigkeitsversicherung; Case law; Deutschland; Germany; Inability to work; Insurance Contract Act; Kommentar; Muster-Vertragsbedingungen; Nomos; Rechtsprechung; Supplementary conditions; VVG; Versicherungspraxis; Versicherungsrecht; Versicherungssteuer; Zusatzbedingungen; commentary; disability insurance; insurance law; insurance practice; insurance tax; model contract conditions, Fachschema: Handelsrecht~Unternehmensrecht~Versicherung - Versicherungskaufmann~Wettbewerbsrecht - Wettbewerbssache~Wirtschaftsgesetz~Wirtschaftsrecht~Jurisprudenz~Recht / Rechtswissenschaft~Rechtswissenschaft, Fachkategorie: Gesellschafts-, Handels- und Wettbewerbsrecht, allgemein~Rechtswissenschaft, allgemein, Warengruppe: HC/Handels- und Wirtschaftsrecht, Arbeitsrecht, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Blätteranzahl: 1228 Blätter, Länge: 211, Breite: 142, Höhe: 58, Gewicht: 1107, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,179,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Neuer, Jan: Differenzialdiagnostik in der Manuellen Medizin für die ExtremitätenDifferenzialdiagnostik in der Manuellen Medizin für die Extremitäten , Leitsymptome und Pathologien , Scheibenpflege & Regenabweiser > Autopflege & Aufbereitung , Erscheinungsjahr: 20241015, Autoren: Neuer, Jan, Seitenzahl/Blattzahl: 430, Keyword: Manuelle Therapie; Physiotherapie; Differentialdiagnostik; Differenzialdiagnose; Diagnostik; Leitsymptom; Red Flag; Yellow Flag; Musculoskelettal; sektoraler Heilpraktiker; Symptom; Diagnose; MT; Funktionell; Pathologie; manualtherapeutisch; Manuelle Medizin; Evidenzbasiert; Muskuloskelettal; Traumatisch; Tests Physiotherapie; Leitfaden; Sportmedizin; Orthopädie; Staatsexamen; Pathologie Physiotherapie; Heilpraktiker; Prüfung Physiotherapie; Heilpraktiker Prüfung; Weiterbildung Orthopädie, Fachschema: Medizin / Sportmedizin~Sportmedizin~Orthopädie~Physikalische Therapie~Physiotherapie~Nachsorge (medizinisch)~Rehabilitation~Medizin / Naturheilkunde, Volksmedizin, Alternativmedizin, Fachkategorie: Orthopädie und Brüche~Physiotherapie~Rehabilitation~Alternativmedizin, Warengruppe: TB/Medizin/Allgemeines, Lexika, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 270, Breite: 210, Höhe: 20, Gewicht: 1224, Produktform: Kartoniert, Genre: Mathematik/Naturwissenschaften/Technik/Medizin,65,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was zahlt die Berufsunfähigkeitsversicherung?
Die Berufsunfähigkeitsversicherung zahlt eine monatliche Rente, wenn die versicherte Person aufgrund von gesundheitlichen Einschränkungen ihren Beruf nicht mehr ausüben kann. Die Höhe der Rente richtet sich nach dem vereinbarten Versicherungsschutz und kann individuell angepasst werden. Die Zahlungen erfolgen in der Regel bis zum Eintritt des Rentenalters oder bis zur Genesung der versicherten Person. Zudem können zusätzliche Leistungen wie eine Umschulung oder Rehabilitationsmaßnahmen in Anspruch genommen werden. **
-
Wer braucht keine Berufsunfähigkeitsversicherung?
Es gibt einige Personengruppen, die möglicherweise keine Berufsunfähigkeitsversicherung benötigen. Dazu gehören beispielsweise Selbstständige, die bereits über eine ausreichende Absicherung durch andere Versicherungen oder Vermögenswerte verfügen. Auch Personen, die bereits über eine staatliche Berufsunfähigkeitsrente abgesichert sind, könnten auf eine zusätzliche Versicherung verzichten. Des Weiteren könnten Menschen, die aufgrund ihres Berufs oder ihrer Gesundheit keine Versicherung abschließen können, keine Berufsunfähigkeitsversicherung benötigen. Letztendlich hängt der Bedarf an einer Berufsunfähigkeitsversicherung von individuellen Faktoren wie Beruf, Einkommen und persönlicher Absicherung ab. **
-
Was bedeutet beitragsfreistellung Berufsunfähigkeitsversicherung?
Was bedeutet beitragsfreistellung Berufsunfähigkeitsversicherung? Die Beitragsfreistellung in einer Berufsunfähigkeitsversicherung bedeutet, dass der Versicherte im Falle einer Berufsunfähigkeit von der Beitragszahlung befreit wird. Dies bedeutet, dass der Versicherte weiterhin Leistungen aus der Versicherung erhalten kann, ohne weiterhin Beiträge zahlen zu müssen. Die Beitragsfreistellung sorgt dafür, dass der Versicherte auch im Falle einer Berufsunfähigkeit finanziell abgesichert ist. Es ist wichtig, die genauen Bedingungen und Regelungen zur Beitragsfreistellung in der Berufsunfähigkeitsversicherung zu kennen, um im Ernstfall optimal abgesichert zu sein. **
-
Ist eine Berufsunfähigkeitsversicherung steuerpflichtig?
Ist eine Berufsunfähigkeitsversicherung steuerpflichtig? Ja, die Leistungen aus einer Berufsunfähigkeitsversicherung sind grundsätzlich steuerfrei, wenn die Beiträge privat gezahlt wurden. Wenn die Beiträge jedoch steuerlich absetzbar waren, müssen die Leistungen versteuert werden. Es ist wichtig, die steuerlichen Regelungen im Einzelfall zu prüfen, da es hier je nach individueller Situation Unterschiede geben kann. Insgesamt bietet eine Berufsunfähigkeitsversicherung daher nicht nur finanzielle Sicherheit im Falle einer Berufsunfähigkeit, sondern kann auch steuerlich vorteilhaft sein. **
Ähnliche Suchbegriffe für Berufsunfähigkeitsversicherung
-
Was ist eine Berufsunfähigkeitsversicherung?
Eine Berufsunfähigkeitsversicherung ist eine Versicherung, die den Versicherungsnehmer absichert, falls er aufgrund von Krankheit oder Unfall seinen Beruf nicht mehr ausüben kann. Sie zahlt eine monatliche Rente aus, um den Verdienstausfall zu kompensieren und die finanzielle Existenz des Versicherten zu sichern. Die genauen Bedingungen und Leistungen können je nach Versicherungsvertrag variieren. **
-
In welchem Alter Berufsunfähigkeitsversicherung?
Die Berufsunfähigkeitsversicherung ist besonders wichtig für Menschen, die in einem Beruf arbeiten, der ein hohes Risiko für Berufsunfähigkeit birgt. Es ist ratsam, bereits in jungen Jahren eine Berufsunfähigkeitsversicherung abzuschließen, da die Beiträge in jungen Jahren in der Regel niedriger sind. Allerdings kann es auch sinnvoll sein, eine Berufsunfähigkeitsversicherung in einem späteren Alter abzuschließen, wenn man noch nicht über eine solche Absicherung verfügt. Letztendlich hängt die Entscheidung vom individuellen Risiko, den finanziellen Möglichkeiten und dem persönlichen Absicherungsbedarf ab. Es ist daher ratsam, sich frühzeitig mit dem Thema Berufsunfähigkeitsversicherung auseinanderzusetzen und gegebenenfalls professionelle Beratung in Anspruch zu nehmen. **
-
"Warum ist eine Berufsunfähigkeitsversicherung wichtiger denn je?" "Was sind die wichtigsten Leistungen einer Berufsunfähigkeitsversicherung?"
Eine Berufsunfähigkeitsversicherung ist wichtiger denn je, da die gesetzliche Absicherung im Falle einer Berufsunfähigkeit oft nicht ausreicht, um den gewohnten Lebensstandard zu halten. Die wichtigsten Leistungen einer Berufsunfähigkeitsversicherung sind die monatliche Zahlung einer Rente bei Berufsunfähigkeit, die Absicherung des Einkommensverlusts und die finanzielle Unterstützung bei der beruflichen Rehabilitation. **
-
Wann greift die Berufsunfähigkeitsversicherung ein?
Die Berufsunfähigkeitsversicherung greift ein, wenn eine versicherte Person aufgrund von gesundheitlichen Problemen ihren Beruf nicht mehr ausüben kann. Dies kann durch Unfälle, Krankheiten oder andere Ursachen bedingt sein. Die genauen Bedingungen, unter denen die Versicherung eingreift, sind im Vertrag festgelegt und können je nach Anbieter variieren. Es ist wichtig, dass die Berufsunfähigkeitsversicherung frühzeitig abgeschlossen wird, um im Ernstfall finanziell abgesichert zu sein. Es empfiehlt sich, die genauen Leistungen und Bedingungen der Versicherung sorgfältig zu prüfen, um im Fall der Berufsunfähigkeit bestmöglich abgesichert zu sein. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.